Pesquisa aponta 12.491 obras importantes até o ano de 2019
Depois do setor de Transporte, Energia e óleo e Gás são as áreas que mais demandarão investimentos no período
Além das intervenções voltadas para melhorar os serviços públicos e a qualidade de vida nas cidades brasileiras, muitas outras obras de infraestrutura, totalizando 12.491 empreendimentos, fazem parte da base de dados da quinta edição da pesquisa de investimentos em infraestrutura, encomendada pela Sobratema. A pesquisa contempla um cenário até 2019.
As informações e obras foram monitoradas pela empresa de pesquisa e consultoria Criactive, e desenham, em perspectiva, o enorme potencial de oportunidades existentes no Brasil para as diversas empresas qua atuam na cadeia da construção.
As obras pesquisadas foram nas áreas de Energia, subdivididas em obras de distribuição, geração, transmissão e outros; Óleo e Gás, subdivididas em obras de alcoolduto, biocombustível, exploração e produção, gás, gasoduto, petroquímica, refino, unidade de tratamento de gás, usina e outros; Saneamento, compreendendo obras de abastecimento, drenagem, esgoto e outros; Transporte, envolvendo obras de aeroportos, ferrovias, metrôs, portos e hidrovias, rodovias, vias urbanas e outros; Indústria, subdividido em obras de mineração e indústria; Infraestrutura da Habitação, contemplando obras de urbanização, habitação e outros; Infraestrutura Esportiva, envolvendo obras de estádios/arenas desportivas; e Outros, contemplando obras de hotéis e resorts, shopping centers, hospitais,universidades e outros.
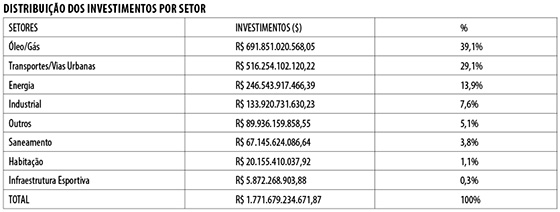
Na pesquisa, o setor de óleo e gás figura segundo maior em termos de aportes financeiros, depois do segmento de transporte, que é o que mais recursos deverá demandar, dentro do montante geral. Com R$ 319,5 bilhões estimados, o setor de óleo e gás responde por 27,32%, do total. O Plano de Negócios e Gestão da Petrobras (PNG 2014-2018) traz como meta de investimento de US$ 220,6 bilhões por parte da estatal e mais US$ 63,0 bilhões que as empresas parceiras deverão aportar nos projetos desse período, totalizando US$ 283,6 bilhões. A Exploração e Produção (E&P) representa 82,2% do montante geral, seguido pelo refino, com 12,6%.
A terceira posição fica com o segmento energético, com aportes previstos de R$ 191,7 bilhões, com destaque para obras de geração de energia, que representam 84,4% desse montante. A evolução da relação entre as fontes renováveis (41%) e não renováveis (59%) continua relativamente estável com destaque para o aumento da oferta de biomassa da cana (+9,3%) e de gás natural (+15,9) em relação a 2012. A oferta interna de energia cresceu 4,5%, em 2013. As quatro obras com maior valor de investimento continuam sendo as Usinas Hidrelétricas de Belo Monte e São Luiz do Tapajós, no Pará, e Jirau e Santo Antônio, em Rondônia.
Ainda segundo a pesquisa, o setor industrial responde por 8,72% dos aportes financeiros, com um montante estimado em R$ 102 bilhões. As obras com maior valor estão nas áreas de mineração e siderurgia. Destacam-se também os segmentos de papel e celulose, fertilizantes e automóveis.
O setor classificado como Outros, composto por hotéis e resorts, shopping centers, hospitais, universidades, teatros e edifícios públicos deve receber aporte de R$ 70,2 bilhões. A infraestrutura esportiva também está contemplada na pesquisa, com investimentos totais de R$ 4,1 bilhões no período de 2014-2019.
Previsões para 2015
O montante das obras em andamento no período de 2014-2019, de acordo com os dados da Pesquisa Principais Investimentos em Infraestrutura no Brasil, está estimado em R$ 458,9 bilhões, o que significa R$ 76,48 bilhões de investimentos ao ano. Esse valor dividido pelo PIB previsto em 2014, de R$ 4,86 trilhões – considerando um crescimento de 0,4% neste ano – traz um investimento médio de 1,57% do PIB em infraestrutura, considerado ainda baixo em comparação com alguns países da América Latina.
Ao considerar somente as obras em andamento, o setor que mais contribui para o valor de investimentos é o de óleo e gás, com 46,7% ou R$ 214 bilhões. A Petrobras responde por 80% deste montante. O segmento de transportes vem em seguida com R$ 76 bilhões e um percentual de 16,6% e a área de energia aparece em terceiro lugar, com aparece R$ 57 bilhões (12,5%).
Em termos de divisão dos recursos por região, a Sudeste continua líder, concentrando 57,4% dos investimentos, o equivalente a R$ 263,5 bilhões, seguida pelas regiões Nordeste com 15,5% e a região Norte, com 11%. Estas três regiões juntas receberão 83,9% dos investimentos.
Pesquisa
Sobre 2013
A pesquisa foi iniciada com as principais empreiteiras que executam as obras de infraestrutura, questionando-as se tiveram crescimento em 2013: 80% dos entrevistados disseram que sim. Na opinião dos entrevistados, os setores que impulsionaram esse crescimento foram:
Mobilidade urbana/transporte: 50%
Energia: 34%
Óleo e gás: 8%
Mineração: 8%
Outro ponto importante levantado em relação a 2013 foi se o ano atendeu às expectativas: 20% dos entrevistados informaram que não, outros 30% disseram que atendeu parcialmente e esperavam mais neste ano. Portanto, 50% dos entrevistados disseram que o ano de 2013 não atendeu ou atendeu parcialmente às expectativas. As empresas que não tiveram suas expectativas atendidas parcial ou totalmente afirmaram que esperavam maior eficiência do governo, que as aprovações dos projetos fossem mais rápidas e as promessas se realizassem.
As empresas foram questionadas também sobre principais gargalos das obras de infraestrutura no Brasil, e o resultado pode ser apontado em quatro blocos:
Burocracia
70% dos entrevistados disseram ser este é o principal gargalo, e apontaram diversos entraves relacionados a esta questão: lentidão nas liberações dos projetos e das licenças ambientais, grande volume de papelada e falta ou falha na definição de alguns processos, regras complexas, que geram ainda problemas adicionais.
Modelos de licitação/contratação
50% dos entrevistados disseram que existem falhas no modelo de contratação, fator que reduz a atratividade por parte do investidor.
Descontinuidade no planejamento
50% dos entrevistados disseram que não existe continuidade no planejamento, fator que prejudica a visão global em longo prazo das empresas.
Petrobras
20% dos entrevistados disseram que a crise na Petrobras tem afetado significativamente a cadeia de construção.
Perspectivas
Com relação às perspectivas para 2014, obteve-se o seguinte resultado entre as empresas pesquisadas:
0% das empresas acreditam que o ano de 2014 será similar ao ano de 2013.
30% acreditam que terão um crescimento, sendo que 67% delas acreditam em um crescimento de até 5% e 33% em um crescimento acima de 10%.
10% disseram que o ano de 2014 está muito difícil, e não haveria como prever uma posição.
10% acreditam que o resultado do ano de 2014 será inferior ao de 2013.
Para que os resultados de 2014 aconteçam, 75% dos entrevistados citaram que as obras do PIL (Programa de Integração Logística) devem sair do papel e 25% disseram que as obras da Petrobras deveriam ter continuidade.