O irreversível crescimento de São Paulo pode ser ordenado
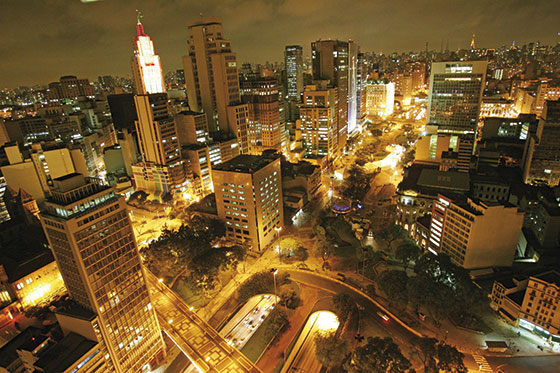
Em 2013, foram lançadas, na cidade de São Paulo, 33 mil unidades residenciais, com um volume geral de vendas superior a R$ 19 bilhões. Se considerarmos a Região Metropolitana, o número cresce para 58 mil moradias e a comercialização ultrapassa R$ 26 bilhões. Ademais, o setor respondeu por 3,4 milhões de empregos formais no Brasil. Tais resultados demonstram a boa recuperação do mercado imobiliário, que na capital paulista, nos últimos dois anos, havia estacionado na média de 27 mil lançamentos anuais.
Alguns fatores contribuíram para a retomada, a começar pela oferta de crédito. Em 2013, foram emprestados R$ 109 bilhões para financiamentos ao consumidor final da casa própria e para construtoras investirem em obras. Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), esse número é 32% maior do que o de 2012. E, pelas notícias que chegam, anunciando saldos recordes da caderneta de poupança, que em 2013 encerrou o ano com R$ 467 bilhões, 20% maior do que em 2012, não se espera uma contração do crédito em curto prazo.
Não menos importantes foram a taxa de juros e o índice de inflação. Em 2013 tivemos a menor taxa histórica de juros do Brasil, com 7,25% ao ano. Mesmo com aumentos sucessivos, iniciados a partir de maio, a Selic na casa de um dígito favoreceu a expansão do mercado. A inflação, em que pese ter ficado em seu teto, de 5,90%, ainda não tem provocado a fuga dos consumidores.
A revitalização de bairros periféricos, com obras de infraestrutura realizadas pelo poder público, principalmente aquelas vinculadas à mobilidade urbana, como sistemas viários, corredores de ônibus e metrôs, dentre outras, e também da iniciativa privada, com shoppings e edifícios comerciais, tem criado novos nichos de mercado, com grande oferta imobiliária. Além disso, a inclusão desses novos bairros no mercado imobiliário vem acompanhada de preços bem convidativos. Se não dá para comprar na Vila Mariana, adquire-se na Saúde por 25% a menos. Se o Morumbi é caro, encontram-se excelentes apartamentos na Vila Andrade, bem mais em conta. Também é relevante o baixo índice de desemprego no Brasil, o qual se mantém como forte aliado do mercado imobiliário e, também, o índice de confiança na economia, que em 2013 ainda permaneceu em níveis razoáveis.
O fator “Remuneração dos acionistas” deve ser considerado nessa puxada de lançamentos. O mercado imobiliário da capital paulista está muito concentrado nas mãos de aproximadamente 11 empresas incorporadoras/construtoras listadas em bolsa. Nos últimos dois anos, houve uma diminuição de lançamentos dessas companhias, por força de problemas orçamentários de custos de construção, com desdobramentos em descumprimento de prazos e entregas de obras. Essa situação está sendo normalizada e, assim, retomam-se os trabalhos de lançamentos, com maior produtividade, com vistas a aumento de faturamento e melhor remuneração dos acionistas.
Acresça-se a proliferação de melhorias urbanas, como novos espaços públicos, ciclovias, escolas, hospitais, universidades, restaurantes, teatros e eventos, que tornam São Paulo cada dia melhor para se viver, trabalhar e investir. Isso acarreta mais interesse das pessoas em se mudar para a cidade. Trata-se de uma verdadeira bola de neve. Não é à toa que a Capital cresce uma São Caetano do Sul por ano (140 mil habitantes).
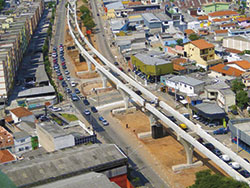 Os sinais são, portanto, muito claros: a expansão da cidade, salvo algum descontrole da economia, continuará em ritmo forte. Assim, é crucial nos preocuparmos em saber como esse crescimento ocorrerá. Nos últimos dez anos, foram lançadas na Capital cerca de 300 mil unidades habitacionais, não se tendo notícia de empreendimento que não vendeu, o que vem comprovar a necessidade do mercado imobiliário no planejamento e desenvolvimento da metrópole.
Vivemos um período em que se multiplicam os planos públicos e privados para tornar São Paulo uma cidade mais sustentável. Desde a despoluição dos nossos rios Tietê e Pinheiros, à descentralização da cidade, com novos polos de desenvolvimento nas regiões Leste e Norte, contribuindo para fixar a população nos bairros e diminuir a necessidade de locomoção entre eles. Os planos de expansão da rede metroviária e o próprio Plano Diretor da prefeitura, que está em gestação e deverá ser aprovado em 2014, apresentam significativos avanços nos conceitos de desenvolvimento urbano sustentável e confirmam as perspectivas de crescimento.
Entretanto, se, por um lado, as expectativas de uma cidade melhor para se viver ganham força e retroalimentam a indústria imobiliária, por outro, elas não favorecem uma diminuição dos preços dos imóveis. Em localidades com melhor qualidade de vida tudo é mais caro. Os exemplos espalham-se pelo mundo, como Nova York, Tóquio, Paris, Roma e Dubai.
Estamos diante de uma nova realidade habitacional, cujas tendências apegam-se a habitações cada vez menores e mais caras; melhor aproveitamento do solo urbano, com maior adensamento por força da escassez de terrenos; uso intenso da tecnologia combinada com home offices; revitalização e maior utilização de espaços públicos; e população mais consciente de suas responsabilidades cívicas. Não há como impedir o contínuo crescimento de São Paulo, mas com diretrizes e conceitos urbanísticos atuais e desvinculados de preconceitos ideológicos, poderemos ter uma cidade mais moderna e adequada àqueles que a habitam.
(*) Luiz Augusto Pereira de Almeida é diretor da Fiabci/Brasil e diretor de Marketing da Sobloco Construtora.